


Empresas · Edificios · Propiedad horizontal
Seguro de incendio para edificios y propiedad horizontal en Uruguay
Administrar un edificio también implica explicar qué se contrató y con qué valores. Cuando cambian los costos de reconstrucción o se incorporan instalaciones, conviene revisar la póliza antes de que una asamblea o un siniestro pongan esas diferencias sobre la mesa.
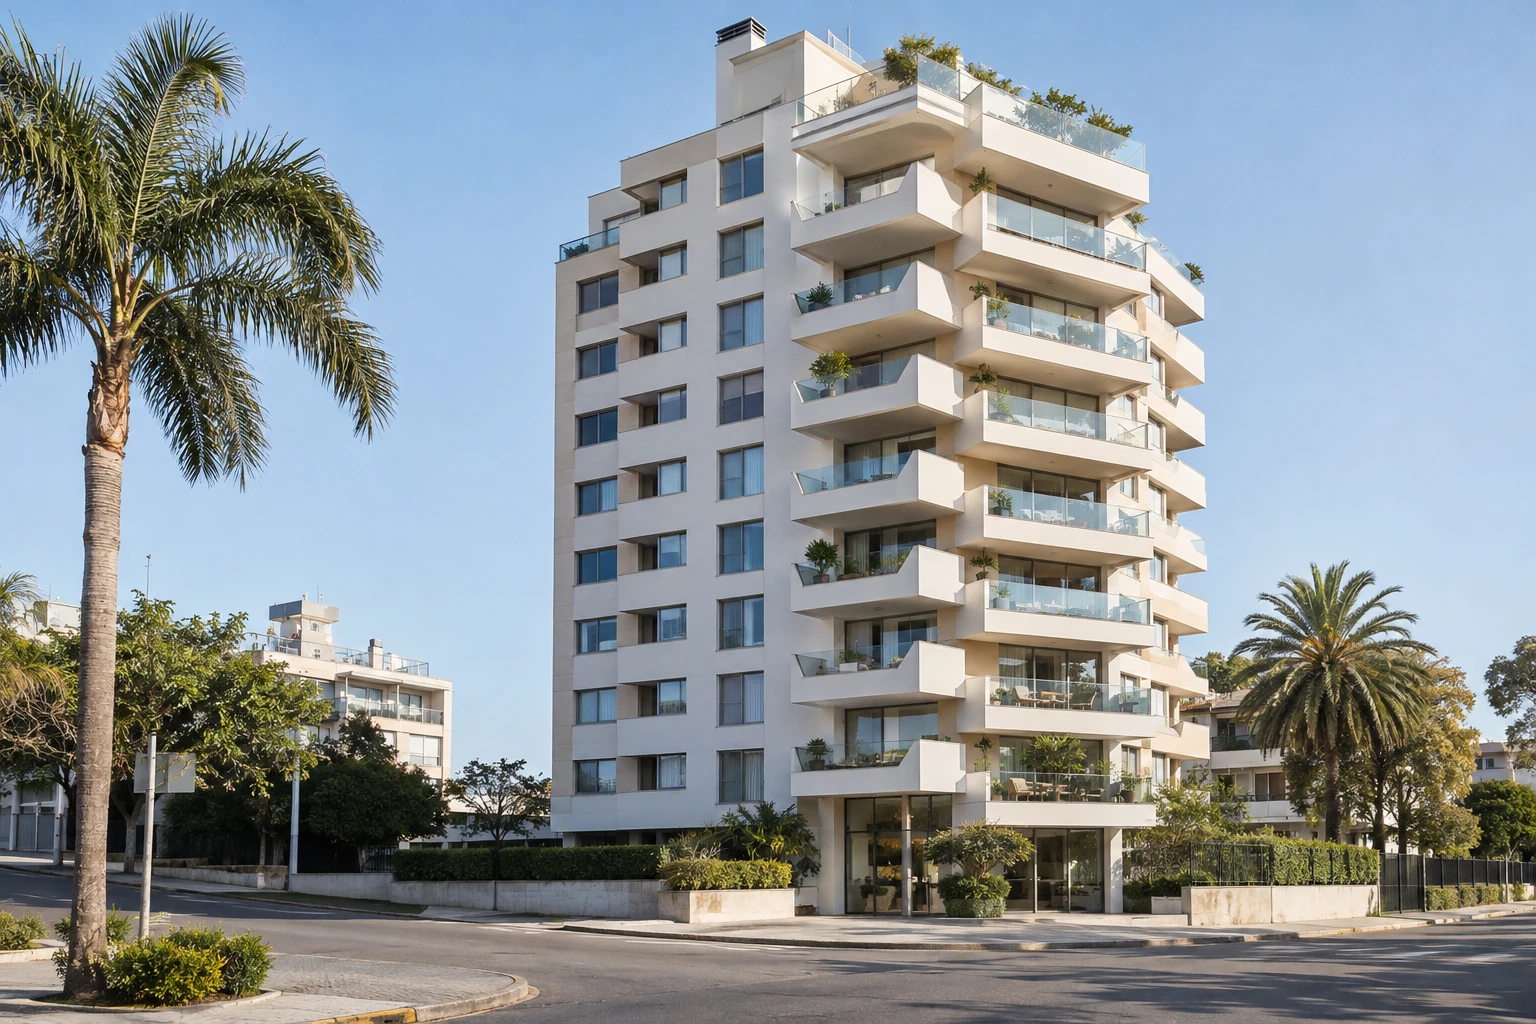
Asesoramiento para elegir con información. Las coberturas, los límites y las condiciones se verifican en cada propuesta. Consulte a Central de Seguros para revisar las alternativas disponibles para su caso.
Para quién es
- Administradores que gestionan edificios de propiedad horizontal.
- Comisiones y copropietarios que revisan el seguro del edificio.
- Propietarios de inmuebles destinados a oficinas o actividad comercial.
- Responsables de edificios que renovarán instalaciones o realizarán obras.
Qué cubre
Estos son los puntos que corresponde revisar en la propuesta. Su inclusión depende de las condiciones particulares y generales.
El edificio y su descripción
El primer punto es identificar qué inmueble, sectores y construcciones se declaran. Conviene distinguir los bienes comunes de los que pertenecen a cada unidad y revisar cómo trata el contrato las instalaciones. Un listado actualizado y una descripción clara ayudan a comparar propuestas que realmente se refieran al mismo riesgo.
Los hechos asegurados
El nombre incendio no permite asumir que todos los daños del edificio estarán contemplados. Revise cómo se describen los hechos amparados, los bienes afectados, los gastos asociados y las condiciones de indemnización. Otras causas de daño pueden necesitar coberturas adicionales, que deben aparecer de forma expresa.
Valores y condiciones económicas
La revisión debe incluir la suma asegurada, el criterio de valuación y las franquicias aplicables. Consulte cómo se actualizan esos valores y si existen límites para determinadas partidas. El precio de compra de una unidad y el costo de reconstruir los bienes asegurados no son conceptos intercambiables.
Qué NO cubre
No se atribuyen exclusiones concretas a una aseguradora. Compruebe los siguientes puntos en el contrato que se le ofrezca.
Otros daños al inmueble
Conviene verificar si daños por agua, fenómenos climáticos, rotura de equipos o cristales están excluidos o requieren otra sección. No basta con que sean situaciones posibles en un edificio: es necesario leer qué se contrató y cuáles son las condiciones.
Bienes de las unidades
No suponga que el seguro del edificio protege automáticamente el contenido de cada apartamento, las mejoras individuales o la responsabilidad de sus ocupantes. Esas situaciones deben distinguirse de los bienes comunes y revisarse con la documentación de la póliza.
Diferencias de valor y obligaciones
Consulte cómo incidirían una suma desactualizada o una declaración incompleta al liquidar un daño. También conviene revisar obligaciones de mantenimiento, avisos sobre obras y cambios de destino. La revisión comercial no sustituye la verificación jurídica de las obligaciones del edificio.
Tres puntos que conviene revisar
Situaciones ilustrativas para revisar al comparar su póliza.
Renovar sin revisar el capital
La renovación puede conservar una suma que ya no describe el riesgo. Documente el criterio utilizado para actualizarla y pida que quede claro qué bienes contempla. No se presenta un valor por metro cuadrado aplicable a todos los edificios.
Confundir la póliza común con la individual
Una póliza del edificio y una póliza de hogar pueden responder a intereses diferentes. Revise dónde termina una descripción y empieza la otra, sin presuponer una cobertura duplicada o un vacío sin leer los contratos.
Comparar solo el total anual
Antes de elevar una propuesta a una comisión, compare sumas, franquicias, hechos asegurados y condiciones. Una diferencia de prima puede acompañar una diferencia de alcance que necesita explicarse por escrito.
Qué necesitamos para cotizar
Empiece con la información disponible. Luego coordinaremos la documentación que resulte necesaria para solicitar una propuesta a la aseguradora.
- Dirección, destino y características generales del edificio.
- Superficie y descripción de los bienes comunes que se quiere revisar.
- Instalaciones y construcciones adicionales relevantes.
- Suma asegurada actual y criterio con que fue determinada.
- Póliza vigente, vencimiento y antecedentes que correspondan informar.
- Datos del administrador o responsable que coordinará la revisión.
Preguntas frecuentes
¿El seguro del edificio cubre mi apartamento?
No se puede responder solo por el nombre del seguro. Deben distinguirse los bienes comunes, la unidad y su contenido, y comprobar qué interés declara cada contrato.
¿Cómo se define la suma asegurada?
Requiere revisar los bienes y el criterio de valuación aplicable. No se publica una cifra estándar: el responsable del edificio y el corredor deben analizar la información concreta.
¿La revisión sirve para presentar a una comisión?
La oferta de Central de Seguros incluye una devolución escrita. Puede ayudar a ordenar qué se contrató y qué se propone revisar, sin reemplazar las decisiones o actas del edificio.
¿Incluye daños por agua o equipos?
Es necesario verificar si aparecen como cobertura, extensión o exclusión. La póliza de incendio no permite inferir por sí sola el tratamiento de todas las instalaciones.
¿Pueden revisar varias propiedades?
Puede plantear una consulta para organizar la revisión de varios edificios. El alcance de cada póliza y sus datos se analizarán por separado; no se promete una tarifa uniforme.
20+
años de trayectoria
2.500+
pólizas administradas
10
aseguradoras
Aseguradoras
Más opciones. Una decisión con criterio.



Intermediamos entre las aseguradoras y el cliente. La disponibilidad y las condiciones de cada cobertura se verifican para cada contratación.
Revisión de su póliza sin costo
Comparta su póliza actual y recibirá una devolución por escrito sobre sus coberturas y los puntos que conviene revisar. Sin costo y sin compromiso.
La revisión no modifica el contrato ni determina por sí sola la aceptación o el resultado de un siniestro. La contratación requiere una propuesta y su decisión.
Puede iniciar su consulta por WhatsApp, teléfono o correo electrónico. Nuestro equipo lo orientará sobre los siguientes pasos.