


Empresas · Asesoramiento en Uruguay
Seguro Todo Riesgo Operaciones en Uruguay
Una empresa puede tener asegurado un edificio y seguir sin haber revisado sus equipos, existencias o interrupciones de actividad. La pregunta inicial es qué activos sostienen su operación y cómo aparecen descritos en las pólizas vigentes.
Asesoramiento para elegir con información. Las coberturas, los límites y las condiciones se verifican en cada propuesta. Consulte a Central de Seguros para revisar las alternativas disponibles para su caso.
Para quién es
- Empresas industriales o de servicios con activos relevantes.
- Responsables de plantas, depósitos e instalaciones.
- Gerentes que necesitan revisar varios establecimientos.
- Organizaciones que incorporaron equipos o cambiaron procesos.
Qué cubre
Estos son los puntos que corresponde revisar en la propuesta. Su inclusión depende de las condiciones particulares y generales.
Bienes e instalaciones
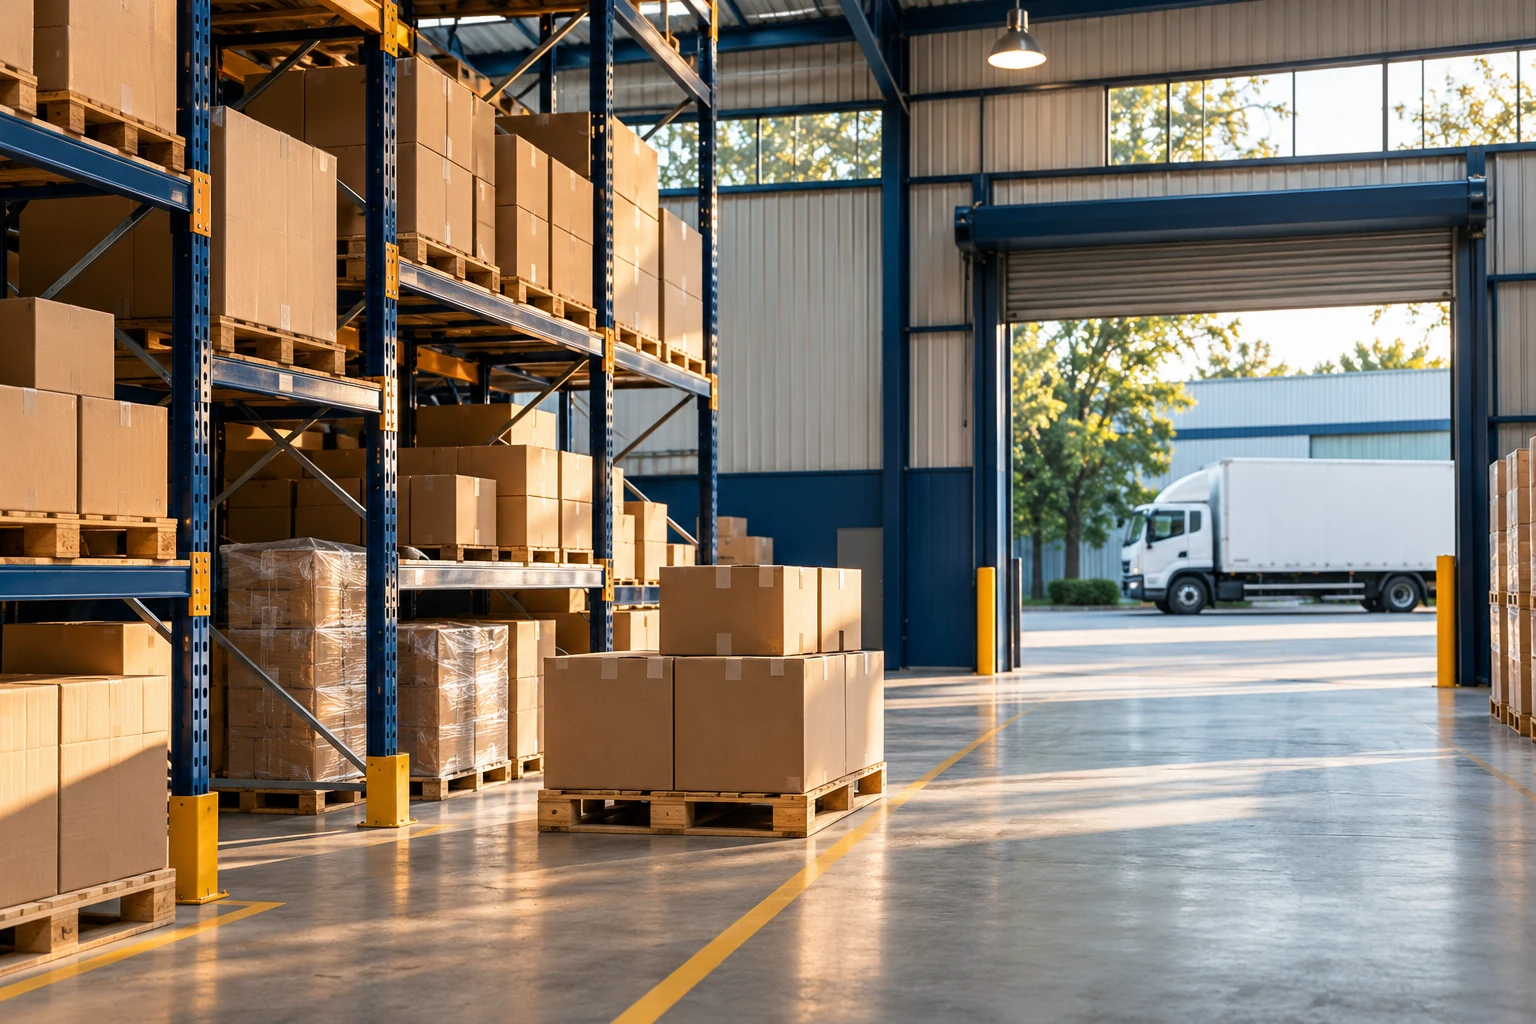
Revise qué edificios, máquinas, equipos, existencias y ubicaciones se declaran. Conviene identificar bienes propios y de terceros, valores y cambios de actividad. Un inventario de activos ayuda a comparar propuestas sobre la misma base y a detectar partidas que requieren una consulta específica.
Daños materiales
El alcance debe leerse en las condiciones, no deducirse de la expresión todo riesgo. Hay que contrastar los hechos contemplados, las exclusiones y las obligaciones que asume la empresa. También corresponde revisar cómo se liquidaría un daño y qué franquicias o límites podrían aplicarse.
Continuidad de actividad
Si una interrupción puede afectar la operación, conviene consultar por separado cómo se tratarían sus consecuencias económicas. Identifique dependencias de proveedores, equipos o servicios. No se presume que el daño material y la pérdida de ingresos estén incluidos en una misma cobertura.
Qué NO cubre
No se atribuyen exclusiones concretas a una aseguradora. Compruebe los siguientes puntos en el contrato que se le ofrezca.
No significa ausencia de exclusiones
Conviene verificar restricciones sobre desgaste, deterioro, mantenimiento, averías internas u otras causas. Su alcance puede variar; no se atribuye aquí una exclusión a todas las pólizas ni se anticipa el resultado de un siniestro.
Ubicaciones y bienes distintos
Revise qué ocurre con activos trasladados, nuevos depósitos o bienes de terceros. La inclusión de un domicilio no demuestra que todo lo que se encuentre allí tenga el mismo tratamiento.
Consecuencias económicas
Consulte si pérdidas de producción, penalidades o demoras requieren otra sección. No se debe confundir un capital para bienes con un capital para consecuencias de una interrupción.
Tres puntos que conviene revisar
Situaciones ilustrativas para revisar al comparar su póliza.
Partir de un inventario incompleto
La revisión necesita una descripción actual de bienes y ubicaciones. Una compra importante o un cambio de proceso merecen incorporarse a la consulta antes de renovar.
Confundir valores contables y asegurados
Pida que se explique el criterio de valuación de cada partida. Un valor contable no demuestra por sí solo que sea adecuado para el contrato ofrecido.
Olvidar las dependencias críticas
Identifique qué equipo o servicio detendría la actividad. Esa información permite plantear preguntas concretas sobre el alcance y las alternativas disponibles.
Qué necesitamos para cotizar
Empiece con la información disponible. Luego coordinaremos la documentación que resulte necesaria para solicitar una propuesta a la aseguradora.
- Actividad y procesos de la empresa.
- Direcciones y descripción de cada establecimiento.
- Inventario y valores de los activos.
- Medidas de protección y mantenimiento existentes.
- Dependencias e interrupciones que le preocupan.
- Pólizas actuales y antecedentes relevantes.
Preguntas frecuentes
¿Todo riesgo cubre cualquier hecho?
No debe interpretarse así. Es necesario leer los bienes, hechos, límites y exclusiones del contrato concreto antes de dar una respuesta.
¿Incluye lucro cesante?
Es un punto a consultar expresamente. Debe verificarse si existe esa sección y cómo se relaciona con los hechos asegurados y el período de interrupción.
¿Puedo reunir varias ubicaciones?
Puede plantear esa necesidad. La forma de contratación y la aceptación dependen de la evaluación de cada riesgo y de la propuesta de la aseguradora.
¿Qué pasa si incorporo maquinaria?
Informe el cambio y consulte cómo debe quedar declarado. No se presume una incorporación automática ni un capital suficiente sin revisar el contrato.
¿Pueden revisar mis seguros actuales?
Sí. Central ofrece una revisión sin costo y devolución escrita. La revisión no cambia una póliza ni obliga a contratar una alternativa.
20+
años de trayectoria
2.500+
pólizas administradas
10
aseguradoras
Aseguradoras
Más opciones. Una decisión con criterio.



Intermediamos entre las aseguradoras y el cliente. La disponibilidad y las condiciones de cada cobertura se verifican para cada contratación.
Revisión de su póliza sin costo
Comparta su póliza actual y recibirá una devolución por escrito sobre sus coberturas y los puntos que conviene revisar. Sin costo y sin compromiso.
La revisión no modifica el contrato ni determina por sí sola la aceptación o el resultado de un siniestro. La contratación requiere una propuesta y su decisión.
Puede iniciar su consulta por WhatsApp, teléfono o correo electrónico. Nuestro equipo lo orientará sobre los siguientes pasos.